速攻プロとチャレンジ、結局どっちが得なんだろう
Fintokeiを始めようと思った時、最初にぶつかるのがプラン選びだと思います。
実はこの記事、以前は「速攻プロは5万円を超えるから高い、だからチャレンジ」という話を書いていました。ただ、2026年7月15日の速攻プロプランの改定で、その前提が崩れました。
結論から言うと、同じ口座サイズで比べると、今は速攻プロプランの方が安いケースがほとんどです。値段だけで選ぶ判断は、もう通じません。
値段の関係が逆転してて、正直びっくりしました笑
では、選ぶ基準は何に変わったのか。この記事は2026年9月時点の最新ルールをもとに、価格に加えて「厳しさ」と「期限」まで含めて並べたものです。
- 2026年7月15日の速攻プロ大改定で何が変わったか
- 同じ口座サイズで比べた時の現行の価格差
- 速攻プロとチャレンジをルールで選ぶ時の判断軸
【ロードマップ ステップ5|資金管理:Fintokeiという仕組みを利用する】この記事は、言葉→環境→検証→待つ→資金管理→記録の順に進むロードマップのステップ5にあたります。全体の順番は6ステップのロードマップにまとめています。
1. Fintokei全プラン一覧(2026年9月の料金)
下の表が現行の料金一覧です。全て税込みで、料金は改定されることがあるので最新は必ず公式サイトで確認してください(2026年9月時点)。
| 口座サイズ | 入門プラン | チャレンジプラン | 速攻プロプラン |
|---|---|---|---|
| 100万円 | 1万円(ビギナー) | 1万2,500円(クオーツ) | 9,800円(アイアン) |
| 200万円 | – | 2万1,800円(クリスタル) | 1万7,800円(ブロンズ) |
| 500万円 | 2万9,800円(ベーシック) | 3万9,800円(パール) | 2万9,800円(シルバー) |
| 1,000万円 | 4万9,800円(アドバンス) | 6万9,800円(ルビー) | 5万4,800円(ゴールド) |
| 2,000万円 | 8万4,800円(マスター) | 10万9,800円(サファイヤ) | 9万3,800円(プラチナ) |
| 3,500万円 | – | 20万9,800円(トパーズ) | 17万9,800円(ダイヤモンド) |
| 5,000万円 | – | 30万9,800円(エメラルド) | – |
| 評価プロセス | 3段階 | 2段階 | 1段階 |
| 初期利益配分率 | 50〜100% | 80% | 90%(ダイヤモンドのみ100%) |
無料トライアルは各プラン2回まで利用できます。まず仕組みを試してから決めたいという人は、ここから始めても問題ありません。
2. 同じ口座サイズなら、速攻プロの方が安い
本当に、どのサイズでも速攻プロの方が安いんですか?
表を横に見てもらうとわかる通り、100万円から3,500万円まで、どのサイズでも速攻プロプランの料金がチャレンジプランを下回っています。
500万円ならパール(チャレンジ)3万9,800円、シルバー(速攻プロ)2万9,800円。2,000万円ならサファイヤ10万9,800円、プラチナ9万3,800円。差額は1万円と1万6,000円です。
「速攻プロは高いからチャレンジ」という以前の理屈は、今の料金では成立しません。
とはいえ、値段が逆転したからといって速攻プロが万人向けになったわけではないんです。安くなった分、ルールは間違いなく厳しくなっています。
3. 先に用語を2つだけ
評価ステップ(フェーズ):実際の資金を預ける前に、決められた利益目標とルールを守れるかを試すデモ運用の審査段階です。速攻プロは1段階、チャレンジは2段階、入門は3段階に分かれています。
ドローダウン(DD):資金の減り幅のことです。日次DDはその日のうちに口座がどれだけ減ったか、全体DDは口座開設時からの累計でどれだけ減ったかを指します。どちらか一方でも上限を超えると、その時点で失格になります。
4. 安くなった分、速攻プロのルールは厳しい
安くなったなら、もう速攻プロ一択でいいんじゃないですか?
速攻プロプランを否定するつもりはありません。ただ、「早く稼ぎたい」「評価が1回で済むから楽そう」という理由だけで選ぶのは危険です。
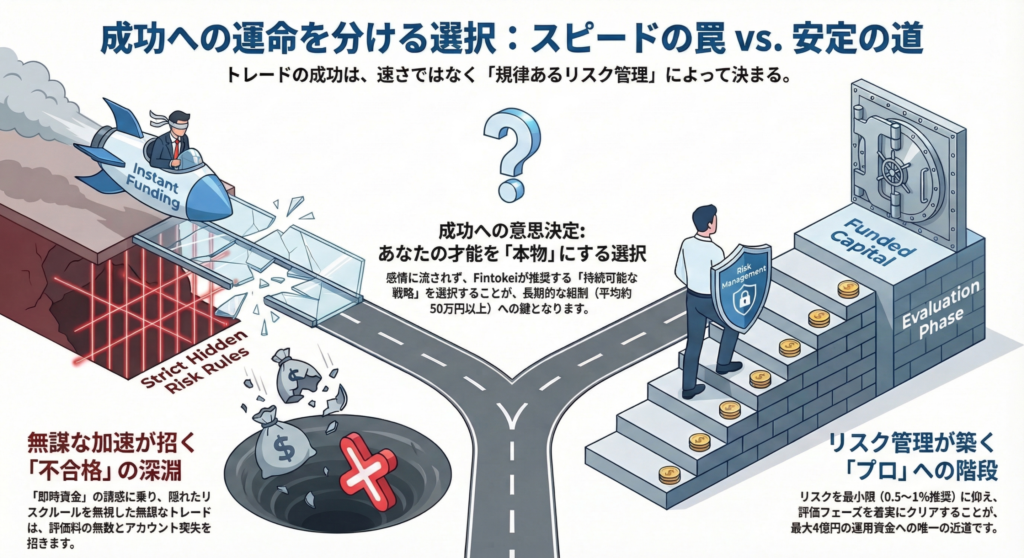
プロップファーム側もビジネスです。評価を1回に減らして早く資金を渡す代わりに、資金管理のルールは他のプランよりも厳しく設計されています。
| ルール | 入門プラン | チャレンジプラン | 速攻プロプラン |
|---|---|---|---|
| 日次DD | -3% | -5% | -2%(有効証拠金基準) |
| 全体DD | -6% | -10% | -3%(初期資金基準) |
| 最低取引日数 | 3日 | 3日 | 3日 |
| 期限 | 各ステップ180日 | 実質無期限(30日ごとに1取引が必要) | 最大60日 |
| 日次利益上限 | 利益目標の40% | – | 初期資金の3%(新設) |
2026年7月15日の改定で、速攻プロプランには新しいルールが加わりました。1日の利益が初期資金の3%に達するとポジションは自動で決済され、翌日のUTC0時まで口座は読み取り専用になります。
伸びている日ほど、伸ばしたい利益を自分の意思で止められなくなる仕組みです。
この新ルールが適用されるのは、2026年7月15日以降に購入した口座だけです。
それより前の速攻プロ口座は、利益目標10%・日次DD-3%・全体DD-6%・無期限・最低5取引日の旧ルールのまま動いています。
改定の経緯や仕組みの全体像は「Fintokeiとは」の記事で詳しくまとめる予定なので、気になる方はそちらの記事も合わせて確認してみてください。
5. 速攻プロか、チャレンジか
入門プランは、候補に入れなくていいんですか?
入門プランは1日の利益上限もあり、稼ぐという本来の目的からは少し外れたプランです。仕組みを体験したいだけなら無料トライアルで十分なので、実質的には速攻プロとチャレンジの2択になります。
速攻プロプラン:最短で結果を出したい人
チャレンジプラン:着実に実力を証明したい人
6. 私が今もチャレンジプランを選ぶ理由
その選び方で、実際に合格できたんですか?
正直に言うと、私はまだFintokeiで合格できていません。それでも、チャレンジのパールプランに挑戦してきました。
理由は単純で、1回の判定で「たまたま勝てた」のか「継続できる実力なのか」を自分自身にも証明したかったからです。
それに、日次DD-2%・全体DD-3%・期限60日という速攻プロの条件は、毎日チャートに張り付けない兼業の自分には正直厳しいと感じました。
この「厳しい」を感覚だけで言わないために、私はFTO(Forex Tester Online)のProプランに入っているFintokei模試を使っています。
チャレンジプランと同じ口座サイズとDDルールを過去チャートで再現できるので、参加費を払う前に、自分の手法がDDのラインにどれくらい近づくかが数字で見えます。
模試の中身と料金はFTOのレビュー記事のほうに。
もちろん、スキャルピングのような短期間で結果を出せるトレードスタイルの人には速攻プロの方が合っていると思います。向き不向きの話であって、優劣の話ではないんです。
落ちても失うのは参加費まで、合格すればその報酬で上位プランに挑戦すればいい。損失の上限を自分で先に決めておく、というのが今の私の考え方です。
ちなみに公式トップページに実績数値が載っています。日本人トレーダーへの累計報酬は30億円以上、平均報酬額は48万1,573円とのことです(出典:fintokei.com/jp公式サイト)。
7. よくある質問
2026年7月15日より前からFintokeiの口座を持っています。新しいルールは適用されますか
いいえ。適用ルールは購入日で固定されます。7月15日より前に購入した速攻プロ口座は、旧ルール(目標10%・日次DD-3%・全体DD-6%・無期限・最低5取引日)のままです。
7月15日以降に購入した口座には、新ルールが適用されます。
速攻プロプランの「日次利益上限3%」に達すると、その日はもう取引できなくなりますか
はい。1日の利益が初期資金の3%に達すると、保有中のポジションが自動で決済され、翌日のUTC0時まで口座は読み取り専用になります。
利益を細かく確定させていくスタイルの人には向きますが、一日で大きく伸ばしたい人には不利なルールです。
速攻プロプランの60日という期限を過ぎたらどうなりますか
最低取引日数を満たしていても、購入から60日以内に利益目標6%へ到達できなければ失格になります。
延長オプションの有無は公式に記載がないため断定できません(未検証・公式確認推奨)。
無期限に近いチャレンジプランと比べると、時間の余裕という点では明確に不利です。
チャレンジプランの「30日ごとに1取引」とはどういうルールですか
評価期間そのものに期限はありませんが、30日間まったく取引をしないと非アクティブ扱いで失格になる仕組みです。最低3取引日という条件と合わせて、細く長く挑戦したい人向けの設計になっています。
結局、価格だけで比べるとどちらが安いんですか
同じ口座サイズで比べると、今はほとんどのサイズで速攻プロプランの方が安くなっています(本文の一覧表のとおりです)。
ただし価格差は数千円〜3万円程度で、それよりルールがどれだけ厳しいかの差のほうがはるかに大きい、というのがこの記事の結論です。
8. クーポンで初期費用を抑える
Fintokeiはクーポンが発行されることがあるので、購入前にチェックしておくと初期費用を少し抑えられます。
クーポンコード:ROADMAP5
Fintokei公式サイトのチェックアウト画面にあるクーポン欄にこのコードを入力すると5%OFFになります(2026年9月時点。最新は公式サイトで確認してください)。
登録がはじめてで不安な方は、本人確認まで含めた始め方をこちらの記事で丁寧に説明しているので合わせてどうぞ。
9. 動き出すなら、無料トライアルから
ここまで読めば、自分がどちらを選ぶべきか判断材料は揃ったはずです。
・とにかく早く挑戦したい、短期トレード中心という人は「速攻プロプラン」
・DDに余裕を持ちたい、着実に実力を確認したいという人は「チャレンジプラン」
・まず仕組みを試したいという人は「無料トライアル」
先延ばしにした分だけ、報酬を受け取れるタイミングも後ろにずれていきます。自分の財布とトレードスタイルに相談して、納得できる方を選んでください。




コメント